Domain kommunioneinladung.de kaufen?
Wir ziehen mit dem Projekt
kommunioneinladung.de um.
Sind Sie am Kauf der Domain
kommunioneinladung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kommunioneinladung.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:

-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **

Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
Esto-Gast 20 MLWichtige Hinweise (Pflichtangaben): esto-gast, Flüssigkeit zum Einnehmen. Anwendungsgebiete: bei Erwachsenen zur Unterstützung der Verdauungsfunktion. Warnhinweis: Enthält 73,5 Vol.-% Alkohol! Zu Risiken und Nebenwirkungen lesen Sie die Packungsbeilage und fragen Sie Ihre Ärztin, Ihren Arzt oder in Ihrer Apotheke. GEBRAUCHSINFORMATION: INFORMATION FÜR DEN ANWENDER esto-gast, Flüssigkeit zum Einnehmen, zur Anwendung bei Erwachsenen Liebe Patientin, lieber Patient! Bitte lesen Sie die folgende Packungebeilage sorgfältig durch, denn sie enthält wichtige Informationen für Sie. Dieses Arzneimittel ist auch ohne Verschreibung erhältlich. Um einen bestmöglichen Behandlungserfolg zu erzielen, muß esto-gast jedoch vorschriftsmäßig angewendet werden. Heben Sie die Packungsbeilage auf. Vielleicht möchten Sie diese später nochmals lesen. Fragen Sie Ihren Apotheker, wenn Sie weitere Informationen oder einen Rat benötigen. Wenn sich Ihre Symptome verschlimmern oder nach 2 Wochen keine Besserung eintritt, müssen Sie auf jeden Fall einen Arzt aufsuchen. Diese Gebrauchsinformation beinhaltet: WAS IST ESTO–GAST UND WOFÜR WIRD ES ANGEWENDET? WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO–GAST BEACHTEN? WIE IST ESTO–GAST ANZUWENDEN? WELCHE NEBENWIRKUNGEN SIND MÖGLICH? WIE IST ESTO–GAST AUFZUBEWAHREN? WEITERE ANGABEN 1. WAS IST ESTO-GAST UND WOFÜR WIRD ES ANGEWENDET? esto-gast ist ein traditionelles pflanzliches Arzneimittel, angewendet bei Erwachsenen zur Unterstützung der Verdauungsfunktion. esto-gast ist ein traditionelles Arzneimittel, das ausschließlich auf Grund langjähriger Erfahrung für das Anwendungsgebiet registriert ist. 2. WAS MÜSSEN SIE VOR DER ANWENDUNG VON ESTO-GAST BEACHTEN? Gegenanzeigen: esto-gast darf nicht eingenommen werden: bei bekannter Überempfindlichkeit gegen Muskat, Gewürznelken, Citronellöl, Zimt, Perubalsam oder den sonstigen Bestandteil in esto–gast, bei Magen– und Darmgeschwüren sowie Magenschleimhautentzündung, von Alkohol–/ Leberkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns. Schwangerschaft und Stillzeit: Das Arzneimittel soll wegen nicht ausreichender Untersuchung - und wegen des Alkoholgehaltes - in Schwangerschaft und Stillzeit nicht angewendet werden. Vorsichtsmaßnahmen bei der Anwendung von esto-gast: Bei fortdauernden Krankheitssymptomen oder bei Auftreten anderer als der in dieser Packungsbeilage erwähnten Nebenwirkungen sollte ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufgesucht werden. Auswirkungen auf das Verhalten im Straßenverkehr und das Bedienen von Maschinen: Im Straßenverkehr und bei der Bedienung von Maschinen kann das Reaktionsvermögen beeinträchtigt werden. Wechselwirkungen: Welche anderen Arzneimittel beeinflussen die Wirkung von esto-gast bzw. wie beeinflusst esto-gast die Wirkung anderer Arzneimittel? Untersuchungen mit esto-gast zu Wechselwirkungen mit anderen Arzneimitteln wurden nicht durchgeführt. Bitte beachten Sie die Angaben unter "Warnhinweise". Bitte informieren Sie Ihren Arzt oder Apotheker, wenn Sie andere Arzneimittel einnehmen bzw. vor kurzem eingenommen haben, auch wenn es sich um nicht verschreibungspflichtige Arzneimittel handelt. Warnhinweise: Dieses Arzneimittel enthält 73,5 Vol.-% Alkohol. Bei der Beachtung dieser Dosierungsanleitung werden bei jeder Einnahme (2 ml) bis zu 1,15 g Alkohol zugeführt. Ein gesundheitliches Risiko besteht u.a. bei Leberkranken, Alkoholkranken, Epileptikern und Patienten mit organischen Erkrankungen des Gehirns, Schwangeren, Stillenden und Kindern. Die Wirksamkeit anderer Arzneimittel kann beeinträchtigt oder verstärkt werden. 3. WIE IST ESTO-GAST ANZUWENDEN? Bitte halten Sie sich an die Anwendungsvorschriften, da esto-gast sonst nicht richtig wirken kann. Wie viel und wie oft sollten Sie esto-gast einnehmen? Erwachsene: Entnehmen Sie mit Hilfe des beigefügten Dosierbechers 2 - 3 mal täglich 2 ml. Nehmen Sie diese 2 ml in 1-2 Teelöffel Wasser verdünnt ein. Da zur Anwendung bei Kindern und Jugendlichen keine ausreichenden Untersuchungen vorliegen und esto-qast Alkohol enthält, soll esto-qast bei Kindern und Jugendlichen unter 18 Jahren nicht angewendet werden. Wie lange sollten Sie esto-qast einnehmen? Wenn die Beschwerden länger als 2 Wochen anhalten, ist ein Arzt oder eine andere in einem Heilberuf tätige qualifizierte Person aufzusuchen. Wenn Sie eine größere Menge von esto-qast eingenommen haben, als Sie sollten: Wenn Sie eine größere Menge von esto-qast eingenommen haben als Sie sollten, benachrichtigen Sie bitte Ihren Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden. Möglicherweise treten die unten angeführten Nebenwirkungen verstärkt auf. Wenn Sie di6,04 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Feier in Weihnachtsdorf - auf UngarischWenn Sie schon bei den Allerkleinsten für Weihnachtsstimmung sorgen möchten, ist das Klappenbuch Fest in Weihnachtsdorf die ideale Wahl. Das stabile Pappbilderbuch ist ab 1 Jahr empfohlen und zeigt mit liebevollen Tierfiguren, wie sich die Bewohner von Weihnachtsdorf auf das Fest vorbereiten. Die vielen aufklappbaren Fenster laden zum spielerischen Entdecken ein, fördern die Aufmerksamkeit und die Feinmotorik. Produkteigenschaften: Marke: Manó Könyvek Produktkategorie: Pappbilderbuch mit Klappen, Babybuch Empfohlenes Alter: ab 1 Jahr Hauptfunktion: weihnachtliche Geschichten und Szenen mit Hilfe von aufklappbaren Fenstern entdecken Geförderte Fähigkeiten: Feinmotorik, Beobachtungsgabe, Wortschatz Material: stabile Pappseiten Anzahl / Zubehör: Buch mit mehreren aufklappbaren Fenstern Sicherheitsinformation: abgerundete Ecken, speziell für Kleinkinder gestaltet Weitere wichtige Eigenschaft: weihnachtliches Thema, mit niedlichen Tierfiguren illustriert Im Buch „Fest in Weihnachtsdorf“ treffen Kinder die freundlichen Bewohner von Weihnachtsdorf. Sie können schauen, was die Fuchsfamilie zum Frühstück isst, womit die kleinen Hasen den Weihnachtsbaum schmücken und welche Überraschungen sich in den bunten Päckchen verbergen. Auf jeder Seite warten mehrere Klappen auf die Kleinen – so wird das Umblättern zu einem richtig interaktiven Spiel. Die dicken Pappseiten halten häufigem Gebrauch gut stand, Form und Größe des Buches sind optimal für kleine Kinderhände. Die abgerundeten Ecken und die stabile Ausführung erleichtern es den Kindern, selbstständig zu blättern und die Klappen zu öffnen. Die Such- und „Kuckuck“-Aufgaben machen Spaß und trainieren gleichzeitig die Konzentration. Die detailreichen Illustrationen in warmen Farbtönen vermitteln stimmungsvoll die Welt von Winter und Weihnachten. Erwachsene, die gemeinsam mit den Kindern anschauen, können die Bilder leicht in kleine Geschichten verwandeln, Fragen stellen – so unterstützt das Buch die Sprachentwicklung und erweitert den Wortschatz. Die vielen kleinen Szenen hinter den Klappen laden immer wieder zum Neuerentdecken ein, sodass das Buch nicht so schnell langweilig wird. Für wen ist das Buch geeignet? „Fest in Weihnachtsdorf“ ist für Kinder von 1–3 Jahren geeignet, die gern stabile Pappbücher anschauen, Weihnachtsstimmung lieben und Freude an niedlichen Tierfiguren haben. Perfekt für gemeinsame Gute-Nacht-Geschichten, die Adventszeit und zum Einstimmen auf Weihnachten. Eine praktische Geschenkidee zum Nikolaus, zu Weihnachten oder als Ergänzung zum Adventskalender, da es keine Batterien benötigt, sofort einsatzbereit ist und die Kleinsten lange beschäftigt. Verpackungsgröße: 14,8 x 14,8 x 10 cm Das Produkt ist auf Ungarisch.9,89 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
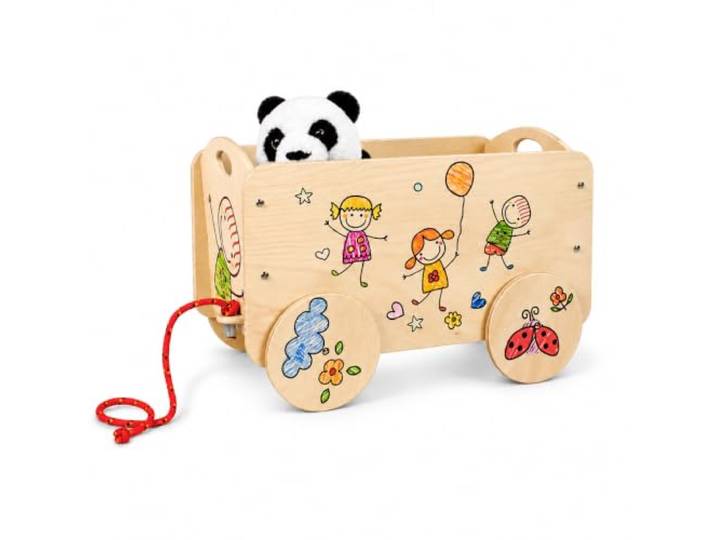
Dida - Holzwagen mit Rädern für Gegenstände und Kinderspielzeug. Dekoration: KinderDida - Holzwagen mit Rädern für Gegenstände und Kinderspielzeug. Dekoration: Kinder. Holz Ziehwagen zum Abschleppen, ein praktischer Wagen für Spielzeug und Gegenstände Aus Birkenholz mit den Abmessungen cm 50 x 34 x 33 Höhe Der Holzkarren ist ideal für Spielzeug und Puppen, Lieferung ohne Puppen Eine Geschenkidee zum Spielen und Einrichten. Design und Produktion in Italy Farbe:Leiterwagen Lustige Kinder89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.